
La adaptación de los sistemas de facturación a los nuevos requisitos VERIFACTU será obligatoria a lo largo de 2027 para las empresas y profesionales incluidos en su ámbito de aplicación.
¿Qué es VERIFACTU y cuándo será obligatorio?
VERIFACTU forma parte del nuevo marco regulatorio establecido en el Real Decreto 1007/2023, que fija los requisitos que deben cumplir los sistemas informáticos de facturación con el objetivo de garantizar que los registros generados sean íntegros, trazables y no puedan alterarse o eliminarse sin dejar constancia.
De acuerdo con ello, y en la práctica, los sistemas de facturación deberán generar un registro electrónico asociado a cada factura, completa o simplificada, y garantizar su trazabilidad.
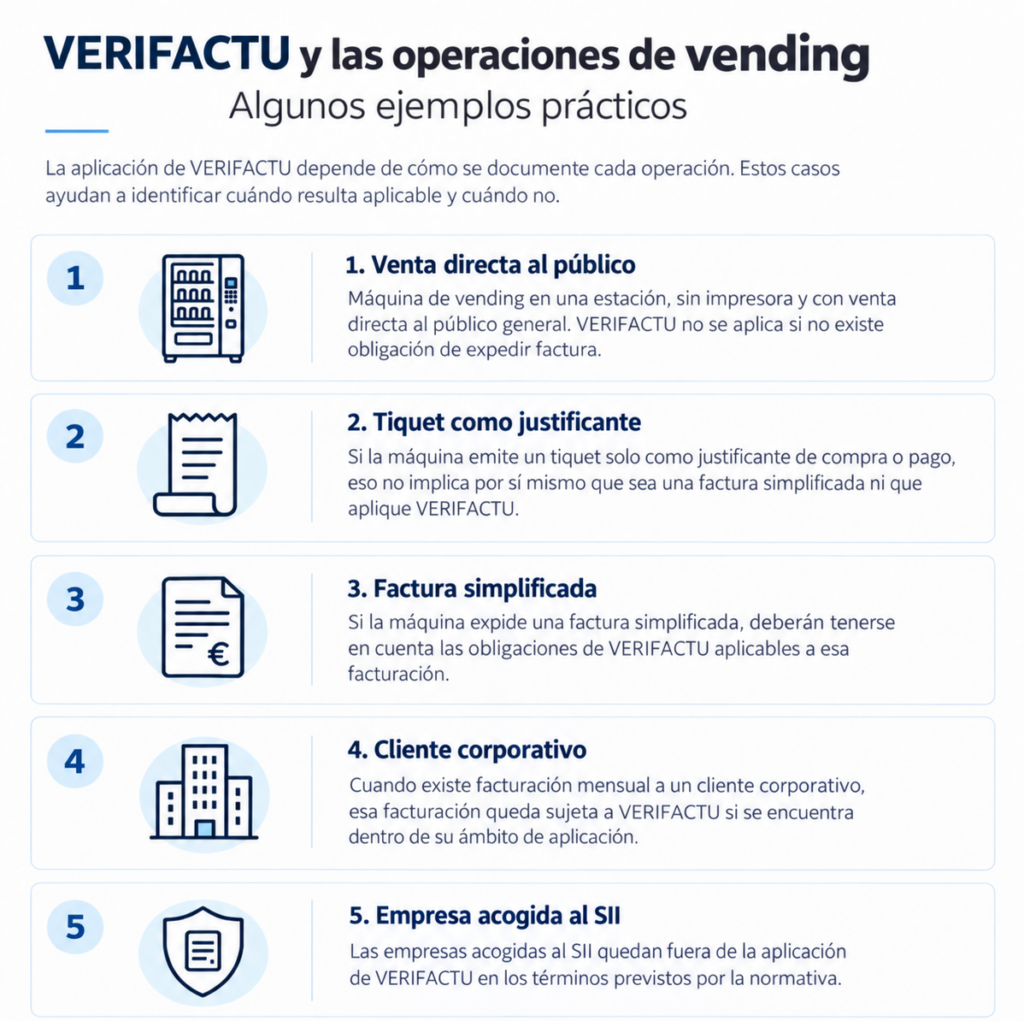
Ahora bien, tal como la ACVIU ya informó a sus socios, después del aplazamiento aprobado, las operaciones de venta automática en las que no existe obligación de expedir factura no quedan sujetas a las obligaciones derivadas de VERIFACTU.
Calendario VERIFACTU
• 1 de enero de 2027, para los obligados tributarios del artículo 3.1.a), principalmente sociedades.
• 1 de julio de 2027, para el resto de los obligados, entre ellos los autónomos.
VERIFACTU y las operaciones de vending
En el vending y unattended, la aplicación de VERIFACTU dependerá de cómo se documente cada operación. Por ello, es importante diferenciar entre una venta que no requiere factura, la emisión de un simple justificante de compra y aquellas operaciones en las que sí se expide una factura, ya sea simplificada o completa.
¿Qué ocurre cuando la máquina sí expide una factura simplificada?
El escenario es distinto cuando la máquina genera una verdadera factura simplificada. En ese caso, si concurren los demás requisitos de aplicación de la normativa, la facturación deberá realizarse mediante un sistema adaptado.
Lo mismo sucede con otras operaciones del operador que sí están sujetas a facturación. Una empresa de vending, por ejemplo, puede realizar ventas directas mediante máquinas que no requieran factura y, al mismo tiempo, facturar mensualmente determinados servicios o suministros a clientes corporativos.
ACVIU continúa trabajando para aclarar la aplicación al vending
La diversidad de modelos que conviven actualmente en el mercado —máquinas tradicionales, soluciones unattended, distintos sistemas de pago y diferentes formas de documentar las operaciones— hace necesario analizar cada casuística y evitar interpretaciones generales.
En estos momentos, la ACVIU continúa haciendo seguimiento de las implicaciones que tendrá la aplicación de esta normativa en el sector, con el objetivo de disponer de criterios claros y de la máxima base documental posible para informar y acompañar a sus empresas asociadas.
Como parte de este trabajo, la Asociación ha trasladado recientemente una nueva consulta a la Administración tributaria para profundizar en determinadas operativas desarrolladas mediante máquinas automáticas y su relación con las obligaciones de facturación.
Ante la proximidad de los plazos de aplicación, la ACVIU recomienda a las empresas revisar con antelación sus procesos de facturación, identificar qué operaciones están sujetas a la obligación de expedir factura y comprobar, en esos casos, que los sistemas utilizados estén correctamente adaptados.
